Cập nhật chính sách thuế mới nhất từ Meta (Facebook) đã tạo ra sự thay đổi lớn đối với cộng đồng doanh nghiệp và nhà quảng cáo tại Việt Nam. Việc Meta dừng tự động tính 10% thuế VAT trên hóa đơn đối với các tài khoản đã xác thực mã số thuế đòi hỏi các doanh nghiệp phải tự thực hiện nghĩa vụ Thuế nhà thầu nước ngoài (FCT). Bài viết này sẽ hướng dẫn chi tiết toàn bộ quy trình, công thức tính toán và các bước đăng ký chuẩn chỉnh nhất giúp doanh nghiệp tuân thủ pháp luật và tối ưu chi phí quảng cáo.
1. Thuế Meta gồm những gì?
Thuế Meta: Theo quy định pháp luật về Thuế nhà thầu nước ngoài (FCT) áp dụng cho các dịch vụ kỹ thuật số xuyên biên giới như Meta, chi phí thuế khi chạy quảng cáo bao gồm 2 khoản chính:
- Thuế Giá trị gia tăng (VAT): Mức thuế suất danh nghĩa là 10%.
- Thuế Thu nhập doanh nghiệp (CIT nộp thay): Mức thuế suất danh nghĩa là 5%.
Vì Meta thu tiền quảng cáo theo mức ngân sách thuần (Net) và yêu cầu nhận đủ số tiền này, doanh nghiệp tại Việt Nam khi tự kê khai nộp thay phải quy đổi ngân sách Net sang Doanh thu tính thuế (Doanh thu Gross) theo công thức:
Doanh thu Gross = Ngân sách Net / (1 – (10% VAT + 5% CIT)) = Ngân sách Net / 0,85
Khi áp dụng thuế suất trên Doanh thu Gross, tỷ lệ tiền thuế thực tế doanh nghiệp cần nộp tính trên ngân sách Net trả cho Meta là:
- Thuế VAT thực nộp: 11,76% trên ngân sách Net.
- Thuế CIT thực nộp: 5,88% trên ngân sách Net.
- Tổng số Thuế nhà thầu (FCT) phải nộp: 17,65% trên ngân sách Net.
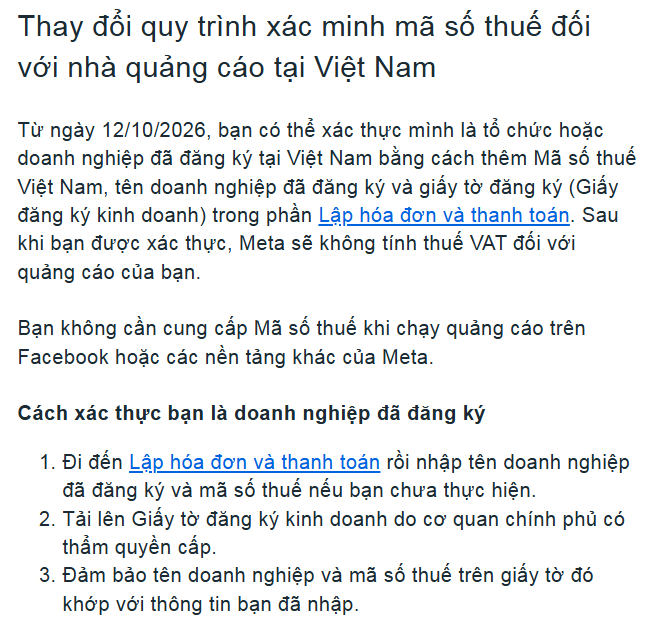
2. Quy trình thuế Meta mới
Theo thông báo chính thức áp dụng từ việc xác thực thông tin tài khoản, quy trình xử lý thuế của Meta phân hóa rõ rệt theo từng nhóm đối tượng:
a. Đối với Doanh nghiệp / Tổ chức đã xác thực Mã số thuế (MST)
Doanh nghiệp tải giấy đăng ký kinh doanh và cập nhật thông tin MST, tên doanh nghiệp vào mục Lập hóa đơn & Thanh toán trên Trình quản lý quảng cáo (BM).
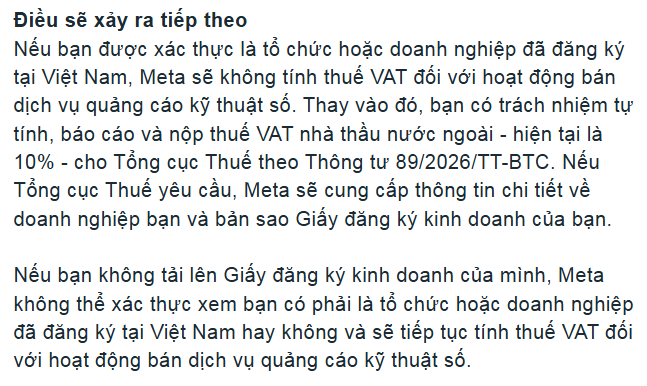
Sau khi xác thực thành công, Meta sẽ dừng cộng 10% VAT vào hóa đơn (hóa đơn thể hiện 0% VAT).
- Trách nhiệm chuyển giao cho doanh nghiệp: Doanh nghiệp có nghĩa vụ tự đăng ký mã số thuế nộp thay, tự kê khai và nộp Thuế nhà thầu (VAT và CIT) trực tiếp cho Kho bạc Nhà nước.
- Lợi ích tài chính: Tiền thuế VAT nộp thay (11,76%) được kê khai khấu trừ 100% đầu vào, còn tiền CIT nộp thay (5,88%) và chi phí quảng cáo được hạch toán 100% vào chi phí hợp lý để giảm thuế TNDN của doanh nghiệp.
b. Đối với Cá nhân / Hộ kinh doanh không xác thực MST
Meta tiếp tục tự động tính và thu 10% VAT trên mỗi hóa đơn thanh toán.
Meta chịu trách nhiệm kê khai và nộp 100% số tiền VAT này vào Ngân sách Nhà nước Việt Nam. Người dùng thuộc nhóm này không phải làm thủ tục kê khai thuế nhà thầu.
c. So sánh điểm khác biệt trước đây và hiện tại (dành cho Doanh nghiệp)
- Trước đây: Meta tự thu 10% VAT. Hóa đơn Meta chỉ được dùng làm chứng từ tính chi phí TNDN chứ không được kê khai khấu trừ VAT đầu vào.
- Hiện tại: Doanh nghiệp tự kê khai FCT. Tiền VAT tự nộp được khấu trừ 100% đầu vào, giúp tối ưu tổng chi phí thực tế gánh chịu thấp hơn so với trước đây.
3. Doanh nghiệp nộp thuế nhà thầu Meta như thế nào?
Để tuân thủ đúng quy trình tự kê khai và nộp Thuế nhà thầu Meta, doanh nghiệp thực hiện theo 5 bước tiêu chuẩn:
a. Bước 1: Đăng ký Mã số thuế nộp thay (MST Nhà thầu)
Doanh nghiệp đăng nhập Cổng dịch vụ công của Cục Thuế (thuedientu.gdt.gov.vn), chọn tờ khai mẫu 04.1-ĐK-TCT để xin cấp mã số thuế nộp thay riêng (mã 10 chữ số). Trong mục đối tượng, chọn hình thức Tổ chức, cá nhân nộp thay cho nhà cung cấp nước ngoài.
b. Bước 2: Xác thực thông tin trên Trình quản lý quảng cáo (BM)
Vào mục Lập hóa đơn & Thanh toán trên BM, điền đúng tên công ty, địa chỉ và MST. Tải bản scan Giấy đăng ký kinh doanh rõ nét để Meta xác thực và chuyển sang hóa đơn 0% VAT.
Link truy cập: https://business.facebook.com/latest/billing_hub/accounts/details/
c. Bước 3: Lập Tờ khai Thuế nhà thầu (Mẫu 01/NTNN)
Căn cứ trên các hóa đơn/biên lai phát sinh trong tháng, doanh nghiệp lập Tờ khai 01/NTNN trên Cổng thông tin Thuế điện tử. Thời hạn nộp tờ khai và tiền thuế là ngày 20 của tháng tiếp theo (hoặc trong vòng 10 ngày nếu kê khai theo từng lần phát sinh).
d. Bước 4: Nộp tiền thuế vào Kho bạc Nhà nước
Lập 2 Giấy nộp tiền độc lập vào Ngân sách Nhà nước: một giấy cho Thuế VAT nhà thầu (tiểu mục VAT) và một giấy cho Thuế CIT nhà thầu (tiểu mục CIT), sử dụng đúng Mã số thuế nộp thay đã được cấp.
e. Bước 5: Kê khai khấu trừ & hoàn thiện Bộ 4 lớp chứng từ
Tiền VAT nộp thay được đưa vào tờ khai thuế GTGT hàng tháng/quý (mẫu 01/GTGT) để kê khai khấu trừ 100%.
Lưu trữ trọn bộ Bộ 4 lớp chứng từ bảo vệ chi phí:
- Điều khoản dịch vụ nền tảng (Terms of Service).
- Hóa đơn/Biên lai từ Meta.
- Tờ khai 01/NTNN & Giấy nộp tiền thuế FCT.
- Màn hình báo cáo dữ liệu chiến dịch quảng cáo.
4. Q&A (Các câu hỏi thường gặp)
Q1: Cá nhân, hộ kinh doanh không xác thực MST bị Meta thu 10% VAT thì khoản tiền này đi đâu?
Trả lời: Meta đã đăng ký mã số thuế tại Việt Nam từ ngày 27/05/2022. Toàn bộ số tiền 10% VAT thu từ cá nhân/hộ kinh doanh sẽ được Meta kê khai và nộp 100% trực tiếp vào Ngân sách Nhà nước Việt Nam qua Cổng thông tin dành cho Nhà cung cấp nước ngoài.
Q2: Khi Meta chỉ tự thu 10% VAT của cá nhân, hộ kinh doanh thì khoản 5% thuế TNDN (CIT) được xử lý ra sao?
Trả lời: Meta đã đăng ký mã số thuế trực tiếp tại Việt Nam với tư cách là Nhà cung cấp nước ngoài. Khoản 5% thuế Thu nhập doanh nghiệp (CIT) phát sinh từ doanh thu quảng cáo tại Việt Nam do Meta tự kê khai và nộp trực tiếp với Tổng cục Thuế, chứ không tách dòng cộng thêm 5% trên hóa đơn của cá nhân. Ngược lại, khi Doanh nghiệp tự xác thực MST và tự nộp Thuế nhà thầu, Doanh nghiệp sẽ tự nộp cả 10% VAT (~11,76% Gross) và 5% CIT (~5,88% Gross), trong đó khoản CIT nộp thay này được hạch toán 100% vào chi phí hợp lý để giảm trừ thuế TNDN của chính doanh nghiệp.
Q3: Doanh nghiệp đã xác thực MST nhưng không tự kê khai nộp thuế nhà thầu thì bị xử lý thế nào?
Trả lời: Việc không kê khai nộp thay khi Meta đã ngừng thu VAT cấu thành hành vi vi phạm nghĩa vụ thuế. Doanh nghiệp đối mặt với rủi ro bị truy thu toàn bộ tiền thuế, phạt khai sai 20%, tính tiền chậm nộp 0,03%/ngày và bị loại bỏ toàn bộ chi phí quảng cáo khi quyết toán thuế TNDN.
Q4: Doanh nghiệp có cần hợp đồng ký tay trực tiếp với Meta không?
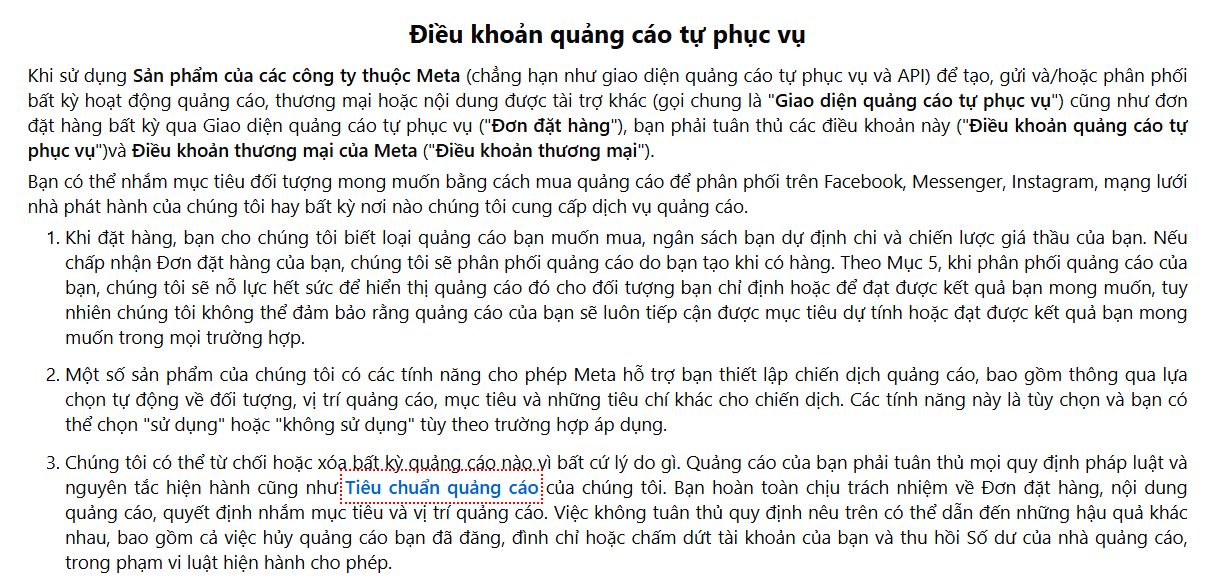
Trả lời: Không cần hợp đồng ký tay. Hợp đồng pháp lý chính là Điều khoản dịch vụ (Terms of Service) trên nền tảng Meta mà doanh nghiệp chấp nhận khi khởi tạo tài khoản, đính kèm ID Trình quản lý quảng cáo (BM ID) để giải trình với cơ quan thuế.
Các link điều khoản chính thức của Meta:
- Điều khoản quảng cáo tự phục vụ (Self-Serve Ad Terms): https://www.facebook.com/legal/self_service_ads_terms (Quy định cụ thể về việc đặt hàng quảng cáo, nghĩa vụ thanh toán và chấp thuận quy định giao dịch trên Trình quản lý quảng cáo – Ads Manager/BM).
- Điều khoản thương mại (Meta Commercial Terms): https://www.facebook.com/legal/commercial_terms (Áp dụng cho mọi hoạt động sử dụng các sản phẩm/dịch vụ của Meta vì mục đích thương mại và kinh doanh).
- Điều khoản dịch vụ chung (Meta Terms of Service): https://www.facebook.com/legal/terms
Q5: Tiền thuế VAT nhà thầu do doanh nghiệp tự nộp có được khấu trừ không?
Trả lời: Được khấu trừ 100% đầu vào. Chỉ cần doanh nghiệp thực hiện kê khai, nộp thuế nhà thầu và giữ Giấy nộp tiền vào Ngân sách Nhà nước thì khoản VAT này đủ điều kiện kê khai khấu trừ trên tờ khai thuế GTGT hàng tháng/quý.
Nếu Quý Anh/Chị cần tư vấn thêm về các dịch vụ xây dựng, vận hành kênh bán hàng trên online thì để lại thông tin nhé!
BÀI VIẾT LIÊN QUAN
Bật Mí Quản Trị Tri Thức Cùng Gemini Notebook Doanh Nghiệp
Trong doanh nghiệp, tri thức thường nằm rải rác ở nhiều nơi: tài liệu Google
Th9
Chia Sẻ Ứng Dụng AI Agent Cho Doanh Nghiệp
AI Agent trong Gemini được Google phát triển theo hướng cho phép người dùng tạo
04 Bước Tự Động Hóa Quy Trình Doanh Nghiệp Không Cần Code
Tối ưu hóa vận hành và cắt giảm các thao tác thủ công là chìa
Th9
Cẩm Nang Bảo Mật Dữ Liệu Doanh Nghiệp Khi Ứng Dụng AI
AI đang được đưa vào ngày càng nhiều hoạt động của doanh nghiệp, từ phân
Th9
Làm Chủ Gemini Và Notebook: Đột Phá Năng Suất Làm Việc
Áp lực công việc văn phòng ngày càng gia tăng đòi hỏi nguồn nhân lực
Th9
05 Bước Xây Dựng Nguồn Dữ Liệu Doanh Nghiệp Chuẩn
Trí tuệ nhân tạo (AI) đang chuyển mình từ một công nghệ mang tính thử
Th9